
※ 본 글은 정보 제공 목적이며 특정 가상자산의 매수·매도를 권유하지 않습니다. ※ 작성 기준일: 2026년 10월 4일 (시세·지표는 해당 시점 기준)
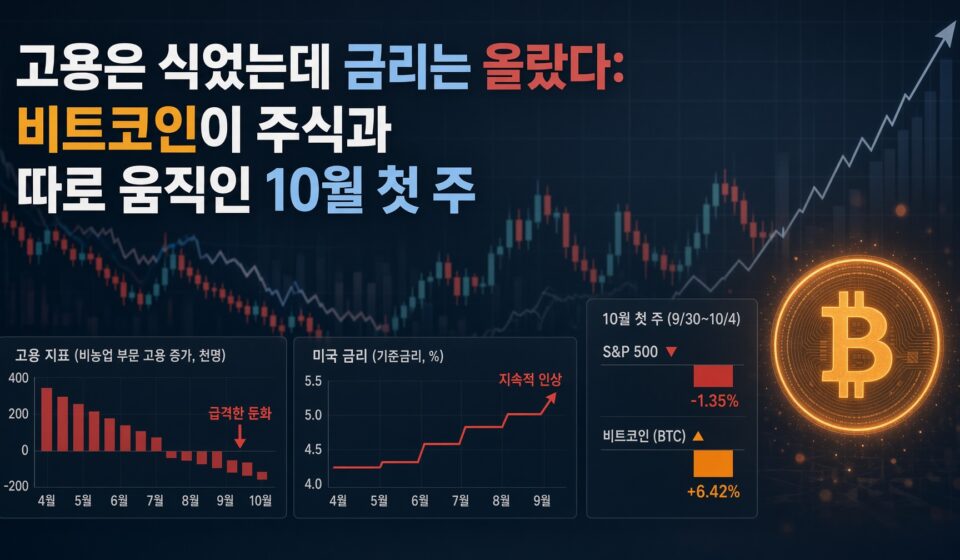
2026년 10월 2일(현지시간) 공개된 미국 9월 고용보고서는 비농업 신규 고용 2만9000명으로, 시장 예상치 8만4000명을 크게 밑돌았습니다. 그런데 같은 날 미 10년물 국채금리는 내리기는커녕 5.283%로 올랐고, 뉴욕증시 3대 지수는 모두 상승 마감했으며, 비트코인만 장중 8만7000달러대를 찍은 뒤 8만4000달러대로 밀렸습니다. “고용 부진 → 금리인하 기대 → 위험자산 상승”이라는 익숙한 공식이 세 군데에서 동시에 어긋난 셈입니다.
이 글은 그 엇갈림이 어디서 비롯됐는지, 그리고 곧바로 따라붙은 “비트코인이 주식과 디커플링했다”는 해석에 얼마나 근거가 있는지를 기준 시점이 확인되는 수치로만 정리합니다.
1. 지금 무슨 일이 벌어지고 있나 — 10월 첫 주 타임라인
10월 1일. 8월 개인소비지출(PCE) 물가가 전년 대비 3.4%, 근원 3.0%로 예상보다 둔화된 것으로 확인됐습니다. 비트코인은 이 소식에 8만5500달러까지 올랐다가 되밀렸고, 같은 시점 10년물 금리는 5.28% 부근, 30년물은 2002년 이후 최고인 5.62%였습니다(CoinDesk, 2026.10.01). 10년물은 이날 장중 5.342%까지 올라 24년 만의 최고치를 찍었습니다(뉴시스, 2026.10.04).
10월 2일 새벽(미 동부). 발표를 앞두고 비트코인은 8만6885달러까지 올라 10월 들어 약 3% 오른 상태였고, 10년물은 수십 년 만의 고점인 5.34%에 닿아 있었습니다(CoinDesk, 2026.10.02).
10월 2일 발표. 9월 비농업 고용 2만9000명 증가, 실업률 4.2%(전월 4.1%), 8월 수치는 16만2000명에서 13만3000명으로 하향 수정됐습니다. 최근 3개월 월평균 고용 증가는 약 5만1000명으로, 2010년대 평균 18만3000명의 3분의 1에도 못 미칩니다(블록미디어, 2026.10.04).
발표 직후. 연방기금 선물에 반영된 10월 0.25%포인트 인상 확률은 주초 66%에서 22%로 급락했습니다(같은 기사). 그런데도 10년물은 전일보다 0.041%포인트 오른 5.283%로 마감했고, 다우 0.49%·S&P500 0.73%·나스닥 1.19% 상승으로 나스닥은 장중 최고치를 새로 썼습니다(이코노미블록, 2026.10.03). CME 페드워치 기준 10월 동결 가능성은 77%, 2년물은 4.839%였습니다(블록미디어, 2026.10.03).
비트코인. 같은 구간에 비트코인은 장중 8만7219달러까지 올랐다가 2026년 10월 3일 05시 57분 KST 기준 8만4355.90달러(-0.47%)로 내려왔고, 이더리움(-1.27%)과 리플(-1.94%) 등 알트코인도 약세였습니다(블록미디어, 2026.10.03). 10월 4일 08시 KST 기준으로도 8만4000달러 부근입니다(뉴시스).
파생시장은 더 선명합니다. 글래스노드 집계로 비트코인은 고용보고서 발표 전에 이미 약 3% 올라 있었고, 발표 8시간 전 5000만달러 규모 숏이 청산되며 미결제약정(청산되지 않은 선물 계약 잔량)이 21억달러 늘었습니다. 정작 지표가 나온 뒤에는 롱 1100만달러가 청산되고 미결제약정이 15억달러 줄면서 발표 직전 대비 1% 넘게 밀렸습니다(블록미디어, 2026.10.04).
2. 왜 중요한가 — 배경과 맥락
2-1. 고용이 나쁜데 금리가 오른 이유 — 단기와 장기가 갈라졌다
먼저 짚을 것은, 이번에 떨어진 것이 “인하 기대”가 아니라 “인상 확률”이었다는 점입니다. 10월 0.25%포인트 인상 확률이 66%에서 22%로 내려갔다는 건, 시장이 애초에 인하를 기다리던 상황이 아니라 추가 긴축을 걱정하던 상황이었다는 뜻입니다. 8월 근원 PCE가 3.0%로 여전히 3%대인 한, 고용이 식었다는 사실만으로 인하 명분이 바로 서지는 않습니다.
정책금리 기대가 내려간 것과 10년·30년 금리가 오른 것은 서로 모순이 아닙니다. 장기금리는 ‘정책금리 경로 예상’에 ‘기간 프리미엄'(오래 들고 있는 위험에 요구하는 추가 보상)을 더한 값입니다. 이번 주 움직임은 단기 기대가 내려가는 동안 기간 프리미엄이 더 크게 올라간, 이른바 베어 스티프닝에 가깝습니다.
기간 프리미엄을 밀어 올린 요인은 미국 고용지표 한 장으로 설명되지 않습니다. 블룸버그는 10월 2일 글로벌 금리 급등 요인으로 각국 정부의 재정적자, 하이퍼스케일러 차입에 따른 채권 과잉 공급, 관세 전쟁, 군비 증강, 기관의 국채 보유량 감소, 과잉 저축 시대의 종료 등 10가지를 꼽았습니다(머니투데이, 2026.10.02). 같은 기사에서 영국 30년물은 6.029%였습니다. 미국만의 현상이 아니라는 뜻입니다.
2-2. 국채금리와 비트코인은 보통 어떤 관계였나
교과서적으로 금리 상승은 비트코인에 악재입니다. 현금흐름이 없는 자산일수록 할인율 상승에 취약하고, 무위험 수익률이 오르면 위험을 감수할 이유가 줄기 때문입니다. 2022년 긴축기에 비트코인이 나스닥과 거의 한 몸처럼 움직였던 것도 같은 맥락입니다.
이번에 달랐다고 주장하는 쪽의 근거는 금리 상승의 ‘성격’입니다. 정책금리 기대가 아니라 재정·수급발 장기금리 상승이라면 국채 자체의 안전자산 지위가 질문을 받게 되고, 그 과정에서 금이나 비트코인으로 일부 수요가 옮겨간다는 논리입니다. 실제로 비트코인과 금의 90일 롤링 상관계수는 0.5를 넘어 2020년 이후 약 6년 만의 최고 수준으로 올라섰고, 같은 기준 비트코인과 나스닥의 상관계수는 1년 만의 최저로 내려왔습니다(비트와이즈 집계, 블록체인투데이 2026.09.07).
다만 이 설명도 이번 주를 깔끔하게 덮지는 못합니다. 10월 2일에는 금도 0.84% 내린 4142.710달러였습니다(블록미디어, 2026.10.03). ‘금을 따라간다’면 비트코인만 유독 더 밀릴 이유는 없었습니다.
2-3. 주식은 오르고 비트코인은 내린, 조금 더 단순한 설명
주식 입장에서 이번 고용 부진은 “추가 인상 리스크가 걷혔다”는 뉴스로 읽혔을 수 있습니다. 인상 확률이 하루 만에 66%에서 22%로 내려갔으니, 장기금리가 조금 올라도 나스닥이 장중 최고치를 쓰는 조합이 불가능하지는 않습니다.
반면 비트코인은 뉴스가 나오기 전에 이미 움직여 있었습니다. 발표 8시간 전부터 숏이 청산되며 올랐고, 미결제약정이 21억달러 늘어난 상태로 지표를 맞았습니다. 먼저 선반영한 자산은 재료가 확인되는 순간 되돌림이 나오기 쉽습니다. 10월 첫 주의 상대적 약세는 ‘성격이 바뀌었다’보다 ‘포지션이 먼저 움직였다’로 메워지는 부분이 작지 않습니다.
3. 데이터로 보는 현재 위치
| 구분 | 이전 | 현재 | 변화·메모 |
|---|---|---|---|
| 미 9월 비농업 고용 | 8월 13만3000명(수정치) | 2만9000명 | 예상치 8만4000명 크게 하회 |
| 실업률 | 4.1% | 4.2% | +0.1%p |
| 미 10년물 국채금리 | — | 5.283% (10/2 종가) | 전일 대비 +0.041%p, 10/1 장중 5.342%로 24년 최고 |
| 미 30년물 국채금리 | — | 5.62% (10/1 기준) | 2002년 이후 최고 |
| 10월 0.25%p 인상 확률 | 주초 66% | 22% (10/2) | 연방기금 선물 반영치 |
| 나스닥 종합 | — | +1.19% (10/2) | 장중 사상 최고치 |
| 비트코인 | 장중 8만7219달러 | 8만4355.90달러 | -0.47% (10/3 05:57 KST) |
| 비트코인 현물 ETF | 6월 45억1000만달러 순유출 | 9월 약 30억8000만달러 순유입 | 연간 누적 순유입 전환 |
“디커플링”이라는 말을 어디까지 믿을 수 있나
여기가 가장 조심할 지점입니다. 상관계수는 어떤 창(window)으로, 가격 수준으로 재느냐 수익률로 재느냐에 따라 값이 완전히 달라집니다. 같은 데이터로 계산한 비트코인-S&P500 상관계수입니다.
| 측정 방식 | 값 | 메모 |
|---|---|---|
| 260일 로그 가격 수준 상관 | 약 -0.62 | “10년 만의 최저”로 인용되는 수치 |
| 일간 수익률 상관(260일) | 약 +0.40 | 같은 기간, 부호가 반대 |
| 일간 수익률 상관(30일) | +0.14 | 창을 좁힐수록 불안정 |
| 일간 수익률 상관(60일) | +0.32 | |
| 주식 하락일만 추린 구간 | +0.29 | 나쁜 날에는 여전히 같이 간다 |
출처: CryptoSlate, 2026.09.09. 같은 분석은 260거래일 중 주식이 내린 115일 가운데 76일은 비트코인도 함께 내렸고, 주식이 2% 넘게 빠진 3번은 모두 비트코인이 하락해 평균 4.23% 떨어졌다고 집계했습니다. “가격 경로는 갈라졌지만 나쁜 날에는 같이 맞았다”가 더 정확한 요약입니다.
진짜 디커플링이라면 상관계수 하락만으로는 부족하고 S&P500 대비 지속적인 초과성과가 함께 나타나야 한다는 지적도 앞서 나왔습니다(이데일리, 2026.04.01). 10월 2일 하루로 “비트코인은 이제 주식과 따로 움직인다”고 결론 내리는 것은 표본 1개로 추세를 선언하는 일에 가깝습니다.
ETF 자금이 들어오는데 가격은 왜 안 오르나
9월 자금 흐름은 분명히 개선됐습니다. 9월 17~29일 9거래일 연속 순유입으로 월간 누적 약 30억8000만달러를 기록했고(디지털투데이, 2026.10.01), 이 가운데 17~25일 7거래일에만 29억7830만달러가 들어오며 연간 누적이 약 10억2000만달러 순유입으로 전환됐습니다(토큰포스트, 2026.09.28). 6월 45억1000만달러 순유출, 8월 35억4000만달러 순유입과 비교하면 분위기가 바뀐 것은 맞습니다(뉴시스, 2026.10.04).
그런데 가격은 따라가지 않았습니다. 9월 25일로 끝난 주에 약 24억달러가 들어왔는데도 비트코인은 1월 이후 최고치였던 8만7000달러대에서 8만2568달러까지 2.3% 밀렸습니다(뉴스핌, 2026.09.29). 10월 들어서는 유입 속도가 급격히 식어, 코인셰어스는 10월 2일 기준 이번 주 유입을 약 1억5000만달러로 집계했습니다. 지난주는 약 35억달러였습니다(CoinShares, 2026.10.02).
이 구간을 해석할 때 흔히 빠지는 함정이 세 가지입니다.
- ETF 순유입은 현물 수급의 일부입니다. 장기 보유자 분배, 채굴자 매도, 장외(OTC) 블록 거래가 동시에 움직이는데 ETF 플로우만 보면 한쪽 면만 보게 됩니다.
- 집계 시차가 있습니다. 순유입·순유출은 결제·보고 기준이라 당일 가격 변동과 시점이 어긋납니다. 같은 날짜로 묶으면 인과가 실제보다 강해 보입니다.
- 플로우는 빠르게 식습니다. 35억달러에서 1억5000만달러로 줄어든 한 주 차이가 보여주듯 지속성이 짧은 경우가 많습니다.
4. 앞으로의 시나리오
10월 남은 일정은 이번 엇갈림이 노이즈였는지 구조 변화였는지를 가를 재료들입니다. 14일 미국 9월 소비자물가지수(CPI), 15일 생산자물가지수(PPI)와 소매판매, 27~28일 FOMC, 29일 9월 PCE와 3분기 GDP 속보치, 30일 3분기 고용비용지수(ECI)가 예정돼 있습니다(토큰포스트, 2026.10.02). 글래스노드도 다음 분기점으로 14일 CPI를 지목했습니다(블록미디어, 2026.10.04).
장기금리가 되밀리는 경우. 14일 CPI가 둔화를 확인시켜 주고 장기금리가 5% 아래로 내려오면, 이번 상승이 재정·수급보다 물가 요인에 가까웠다는 해석이 힘을 얻습니다. 이 조건에서는 9월에 재개됐던 ETF 유입이 다시 붙을 여지가 있다고 보는 시각이 있습니다. 무효화 조건은 CPI가 둔화되는데도 10년물이 5.3%대에 머무는 경우입니다. 그때는 금리 상승의 원인이 물가가 아니라 국채 공급·재정 쪽에 있다는 뜻이 되고, 이 글에서 정리한 엇갈림이 더 길게 이어질 수 있습니다.
장기금리가 추가로 오르는 경우. CPI가 재가속하면 인상 확률이 다시 올라오면서 단기·장기 금리가 함께 밀려 올라갈 수 있습니다. 이 조합에서는 ‘디커플링’이라는 말이 가장 먼저 사라질 가능성이 큽니다. 주식이 크게 빠진 날 비트코인이 함께 빠진 비율이 압도적으로 높았기 때문입니다. 무효화 조건은 물가가 올라가는데도 장기금리가 내려가는 경우로, 성장 둔화가 물가보다 크게 반영되기 시작했다는 신호에 가깝습니다.
FOMC(27~28일). 동결 가능성이 이미 77%로 반영돼 서프라이즈 여지는 제한적입니다. 성명문과 기자회견이 추가 인상 가능성과 장기금리 급등을 어떻게 다루는지가 더 큰 변수가 될 수 있습니다.
5. 자주 묻는 질문
Q. 고용이 나쁘면 금리가 내려가야 하는 것 아닌가요?
A. 정책금리 기대는 실제로 내려갔습니다. 10월 0.25%포인트 인상 확률이 주초 66%에서 10월 2일 22%로 떨어졌습니다. 오른 것은 10년·30년 장기금리입니다. 여기에는 정책금리 전망뿐 아니라 국채 공급 부담, 재정적자, 인플레이션 불확실성에 요구하는 추가 보상이 함께 반영되므로, 단기 기대가 내려가는 동안에도 장기금리는 오를 수 있습니다.
Q. 비트코인이 주식과 디커플링했다고 봐도 되나요?
A. 하루나 한 주의 반대 방향 움직임만으로는 판단할 수 없습니다. 같은 데이터로도 260일 가격 수준 상관은 -0.62, 일간 수익률 상관은 +0.40으로 부호가 반대입니다. 더 중요한 건 주식이 2% 넘게 빠진 날 비트코인이 예외 없이 함께 빠졌다는 집계입니다. 분산 효과를 기대한다면 ‘평소에 덜 닮았다’보다 ‘나쁜 날에 같이 가는가’를 봐야 합니다.
Q. ETF에 돈이 들어오는데 왜 가격이 안 오르나요?
A. ETF 순유입은 전체 현물 수급의 한 조각이고 집계 시점도 가격과 어긋납니다. 9월 25일로 끝난 주에 약 24억달러가 들어왔는데도 비트코인은 2.3% 내렸습니다. 같은 기간 장기 보유자 분배나 선물 포지션 청산이 반대로 작용하면 순유입은 가격에 그대로 반영되지 않습니다.
Q. 10월에 꼭 확인해야 할 일정은 무엇인가요?
A. 14일 9월 CPI, 15일 PPI·소매판매, 27~28일 FOMC, 29일 9월 PCE와 3분기 GDP 속보치, 30일 3분기 ECI입니다. 이 가운데 14일 CPI는 장기금리 상승의 성격(물가 요인인가, 재정·공급 요인인가)을 가르는 재료라 주목도가 가장 높습니다.
Q. 이런 구간에서 개인 투자자가 자주 하는 실수는 무엇인가요?
A. ① 하루치 움직임을 자산 성격의 변화로 확대 해석하기, ② ETF 순유입을 그대로 매수 신호로 치환하기, ③ 지표 발표 직전 레버리지 확대(이번에도 발표 전 미결제약정이 21억달러 늘었다가 발표 후 15억달러 줄었습니다), ④ ‘금리 상승=악재’ 또는 ‘디지털 금=호재’ 같은 한 방향 프레임 고정, ⑤ 기준 시점 없는 숫자 인용입니다. 특히 ③은 선반영과 변동성 확대가 겹치는 구간이라 손실 폭이 커지기 쉽습니다.
결론: 숫자보다 ‘금리가 오른 이유’를 먼저 확인할 구간
10월 첫 주의 핵심은 비트코인이 8만4000달러대로 밀렸다는 사실이 아니라, 고용 부진에도 장기금리가 올랐다는 조합입니다. 단기 인상 확률이 66%에서 22%로 내려가는 동안 10년물이 5.283%로 올랐다면, 시장의 걱정이 연준의 다음 결정에서 국채 수급과 재정 쪽으로 옮겨가고 있다는 신호일 수 있습니다. 비트코인이 주식과 따로 움직였다는 관찰은 사실이지만, 그것을 ‘성격 변화’로 읽을지 ‘선반영 이후 되돌림’으로 읽을지는 아직 데이터가 가르지 못했습니다.
지켜볼 것은 가격 한 숫자가 아니라 10월 14일 CPI 이후 장기금리의 방향, 그리고 ETF 유입이 10월에도 이어지는가 두 가지입니다. 상관계수를 인용할 때는 측정 창과 방식을 함께 확인하시기 바랍니다. 같은 자산 쌍에서도 부호가 반대로 나오는 지표입니다.
최종 업데이트: 2026.10.04
참고 자료
- 블록미디어 | 美 고용지표보다 빨랐던 비트코인, 정작 발표 뒤에는 하락 (2026.10.04)
- 뉴시스 | 美국채금리 5.3% 시대…비트코인, 하방 다지며 연말 랠리 시험대 (2026.10.04)
- 이코노미블록 | 뉴욕증시 상승…9월 고용 2.9만명 증가, 나스닥 장중 최고치 (2026.10.03)
- 블록미디어 | 고용 둔화에도 미 10년물 5.27% 반등… 시장 동반 출렁 (2026.10.03)
- 블록미디어 | 뉴욕 코인시황 — 고용 둔화·SEC 개편 호재에도 BTC, 8.7만 달러 찍고 반락 (2026.10.03)
- CoinDesk | Bitcoin edges higher ahead of U.S. jobs report as global bond yields surge (2026.10.02)
- CoinDesk | Bitcoin’s soft-inflation pop to $85,500 fades as bond yields refuse to fall (2026.10.01)
- 머니투데이 | 美 30년물 6% 간다, 치솟는 국채금리 “이유 10가지”-블룸버그 (2026.10.02)
- 토큰포스트 | 비트코인 10월 일정 17개…CPI 14일·FOMC 27~28일 (2026.10.02)
- CoinShares | Market update – October 2nd 2026 (2026.10.02)
- 디지털투데이 | 비트코인 현물 ETF, 9거래일째 자금 유입…9월 누적 30억달러↑ (2026.10.01)
- 뉴스핌 | ETF 특징주 — 비트코인 현물 ETF 10월 이후 최대 주간 순유입 (2026.09.29)
- 토큰포스트 | 비트코인 ETF 7거래일 4조원 유입…연간 순유입 전환 (2026.09.28)
- CryptoSlate | Bitcoin just hit a decade-low S&P 500 correlation, but the daily data tells a different story (2026.09.09)
- 블록체인투데이 | 비트코인, 나스닥보다 금과 더 가까워졌다…6년 만에 최고 상관관계 (2026.09.07)
- 이데일리 | “비트코인-美주식 상관관계 낮아졌지만, 디커플링은 아니다” (2026.04.01)
본 콘텐츠는 작성일 기준 공개된 정보를 정리한 일반적인 정보 제공 자료이며, 특정 가상자산의 매수·매도를 권유하거나 투자자문·투자일임을 제공하는 것이 아닙니다. 가상자산은 예금자보호법에 따른 보호 대상이 아니고 가격 변동성이 매우 커 원금 손실은 물론 전액 손실이 발생할 수 있으며, 거래소 해킹·전산장애·상장폐지·프로젝트 중단 등의 위험도 존재합니다. 본문에 인용한 시세·금리·자금 흐름 수치는 각 기준 시점의 공개 자료를 옮긴 것으로 정확성과 완전성을 보장하지 않으며, 시장 상황에 따라 사전 통지 없이 달라질 수 있으므로 최신 정보는 금융당국 공식 발표와 각 기관 원문을 직접 확인하시기 바랍니다. 또한 본 글은 미신고 가상자산사업자의 이용을 권유하지 않으며, 국내 신고 사업자 목록은 금융정보분석원(KoFIU) 공지에서 확인할 수 있습니다. 투자에 대한 최종 판단과 그에 따른 모든 결과의 책임은 투자자 본인에게 있고, 작성자와 운영자는 본 콘텐츠를 근거로 한 투자 결과에 대해 법적 책임을 지지 않습니다.
#비트코인 #국채금리 #미국고용지표 #비농업고용 #연준 #FOMC #비트코인ETF #디커플링 #나스닥 #상관계수