
함께 읽으면 좋은 글
※ 본 글은 정보 제공 목적이며 특정 가상자산의 매수·매도를 권유하지 않습니다. ※ 작성 기준일: 2026년 10월 3일 (시세·지표는 해당 시점 기준)
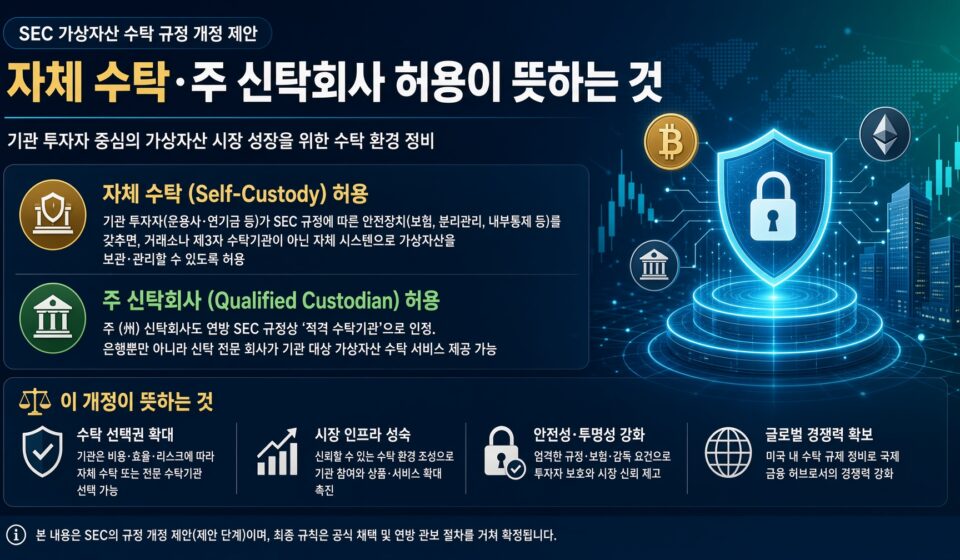
미국 증권거래위원회(SEC)는 2026년 10월 1일(현지시간) 투자자문사와 규제 대상 펀드의 가상자산 보관 방식을 규율하는 수탁 규정 개정안을 제안했습니다. 핵심은 ① 허용 가능한 수탁기관이 없는 자산에 한해 조건부로 자문사·펀드의 ‘자체 수탁’을 허용하고, ② 주(州) 인가 신탁회사를 수탁기관으로 쓸 수 있게 하는 것입니다. 다만 이것은 제안 단계이며, 의결·공포·시행된 규정이 아닙니다. 연방관보(Federal Register) 게재 후 60일간 의견수렴을 거쳐야 하고, 최종 규칙의 내용은 지금 제안문과 달라질 수 있습니다.
1. 지금 무슨 일이 벌어지고 있나 — 사실관계와 문서 번호
SEC는 2026년 10월 1일 보도자료 2026-100을 통해 “Investment Adviser and Regulated Fund Custody Rules; Crypto Custody Rules” 제안을 공개했습니다. 제안문에 기재된 식별 정보는 다음과 같습니다.
- Release Nos. IA-7023 ; IC-36353
- File No. S7-2026-35 (RIN 3235-AN46)
- 근거 법률 1940년 투자자문사법(Investment Advisers Act), 1940년 투자회사법(Investment Company Act)
- 적용 대상 등록 투자자문사(RIA), 투자회사, 비즈니스개발회사(BDC) 등 (파이낸셜뉴스 10월 2일 보도)
- 의견수렴 연방관보 게재일로부터 60일
단서가 하나 있습니다. 제안문 원문에는 게재일이 “[INSERT DATE OF PUBLICATION IN THE FEDERAL REGISTER]”로 비어 있습니다. 즉 의견 마감일은 이 글 작성 시점(10월 3일) 기준 확정 공표되지 않았습니다. “60일”만 정해져 있고 기산점이 열려 있어, 의견을 낼 계획이라면 연방관보 게재 공고를 따로 확인해야 합니다.
제안 범위는 가상자산에 국한되지 않습니다. 투자자문사법 쪽에서는 기존 수탁 규정 Rule 206(4)-2를 Rule 223-1로 재지정하고 Rule 204-2(기록 보존)와 Form ADV·ADV-E를 함께 손봅니다. 투자회사법 쪽에서는 Rule 17f-1~17f-7을 개정하면서 Rule 17f-8(주 신탁회사 수탁)과 Rule 17f-9(펀드 자체 수탁)를 신설하고 Rule 17f-3과 Form N-17f-1은 폐지 대상으로 올렸습니다. 브로커-딜러의 펀드 수탁 서비스 요건과 등록 투자자문사 재무제표 감사 규정도 정비 대상입니다(블록미디어 10월 2일 보도).
폴 앳킨스 SEC 위원장은 같은 날 성명에서 현행 규정이 “인터넷보다 앞서 만들어졌고” 전통적 자산만을 전제했다고 지적했습니다. 특히 “새로 만들어진 가상자산의 경우 수탁 역량이 자산 출시보다 수개월 뒤처질 수 있다”는 대목이 이번 제안의 출발점입니다. 헤스터 피어스 위원은 2023년 safeguarding 제안 아래에서는 “규정을 지키는 가상자산 수탁이 불가능해 보였다”며 그간의 불확실성을 규제의 “롤러코스터”에 비유했습니다.
2. 왜 중요한가 — 배경과 맥락
2-1. 현행 ‘적격 수탁기관’ 요건이 가상자산에 맞지 않았던 이유
현행 규정은 고객 자산을 ‘적격 수탁기관(qualified custodian)’에 맡기라고 요구하면서, 그 범주를 은행·저축기관, 등록 브로커-딜러, 선물중개업자(FCM), 일정 요건의 외국 금융기관으로 열거해 두었습니다. 문제는 이 목록이 자산의 성격이 아니라 기관의 면허 종류만 따진다는 점입니다. 프라이빗 키를 다루는 실무 역량을 갖춘 사업자가 목록에 없으면, 자문사는 역량 있는 곳에 맡길 수도 없고 직접 보관할 수도 없는 교착에 빠집니다.
추상론이 아닙니다. 코인텔레그래프 코리아 10월 2일 보도에 따르면 디지털상공회의소(Digital Chamber)는 2025년 5월 SEC에 적격 수탁기관 부족 때문에 일부 자문사가 토큰 배정 자체를 거절해왔다고 전달했습니다.
2-2. 주 인가 신탁회사 — no-action letter에서 정식 규칙으로
주 인가 신탁회사를 수탁기관으로 쓰는 길은 이미 2025년 9월 30일 SEC의 no-action letter(심슨 대처 앤 바틀렛 질의 회신)로 한 차례 열렸습니다. 당시 캐롤라인 크렌쇼 위원은 반대 성명을 내고 ① 주 신탁회사는 전통적 수탁기관과 달리 “일관성 없고 덜 엄격한 규칙의 짜깁기”와 느슨한 감독을 받는다, ② OCC 인가 절차를 밟는 다른 신청자들과의 형평이 깨진다, ③ 공개 의견수렴과 경제분석을 거치는 규칙제정을 우회해 행정절차법(APA) 위반 소지가 있다고 지적했습니다.
이번 제안은 그중 ③에 대한 답의 성격을 가집니다. 임시 조치로 열어둔 길을 정식 규칙제정 절차에 올리는 것입니다. 반면 ①과 ②는 의견수렴에서 다시 쟁점이 될 가능성이 큽니다. 한편 이번 제안의 위원별 표결 결과와 반대 의견 유무는 이 글 작성 시점에 확인되지 않았습니다. 공개된 위원 성명은 앳킨스 위원장, 피어스 위원, 마크 유에다 위원의 것입니다.
2-3. 제안이 실제로 요구하는 조건 — ‘허용’이 아니라 ‘조건부 허용’
보도 제목의 “자체 수탁 허용”은 조건이 없다는 뜻이 아닙니다. 제안문이 붙인 조건은 다음과 같습니다.
- 수탁기관 부재 판단 — 이용 가능한 적격 수탁기관이 없다는 점을 분기마다 서면으로 판단.
- 보관 전문성과 시스템 — 자산별 보관 전문성 문서화, 프라이빗 키 관리 체계, 거래 실행 시 최소 2인 공동 승인.
- 사이버보안 — 사이버보안 통제 연 1회 점검 및 위험 완화.
- 내부통제보고서 — 수탁 개시 후 6개월 내 1회, 이후 매년.
- 분기별 계좌명세서 — 가상자산 주소·보유 수량·거래 내역을 식별해 고객에게 제공.
- 주법상 성격 합의 — 해당 가상자산을 주법상 ‘금융자산(financial asset)’으로 취급한다는 서면 합의.
- 이사회 감독(펀드) — 이사회가 연 1회 합리적 주의 기준을 정하고 수탁기관 부재 판단을 분기마다 검토.
주 인가 신탁회사를 쓸 때도 조건이 붙습니다. 해당 주의 은행감독당국이 그 기관의 가상자산 수탁을 승인했다는 점을 상당한 조사(due inquiry)로 확인해야 하고, 도난·손실·오용·유용 위험으로부터 자산을 보호하도록 설계된 서면 절차가 있어야 하며, 최근 감사받은 재무제표와 내부통제보고서를 연 1회 검토해야 합니다. 고객 자산은 수탁기관 고유 자산과 분리 보관되어야 하고, 펀드는 정식 수탁계약이 필요합니다.
2-4. 기관 자금 입장에서 무엇이 풀리는가
이번 제안이 겨냥하는 병목은 ‘비트코인을 어떻게 담느냐’가 아니라 ‘수탁 인프라가 아직 붙지 않은 자산을 어떻게 담느냐’입니다. 대형 자산은 이미 은행·브로커-딜러 계열 수탁 서비스가 붙어 있지만 신규 토큰은 그렇지 않습니다. 코인데스크 10월 1일 보도도 제안이 “미지원 신규 토큰에도 적용 가능”하다는 점을 짚었습니다.
현물 ETF와는 구분해야 합니다. 미국 현물 비트코인·이더리움 ETF는 1940년 투자회사법상 펀드가 아닌 별도 구조로 지정 수탁기관을 쓰고 있어, 이번 제안이 곧 ETF 수탁 규정을 바꾼다고 볼 근거는 확인되지 않았습니다. 다만 수탁 자격 범위가 넓어지면 중장기적으로 수탁 시장의 경쟁 구도에 영향을 줄 수 있습니다.
3. 데이터로 보는 현재 위치
규제 제안과 시장 가격은 같은 축이 아니지만 이 제안이 나온 국면은 기록해 둘 가치가 있습니다. 아래 수치는 모두 매체를 직접 확인했고 집계가 엇갈린 항목은 병기했습니다.
| 구분 | 수치 | 기준 시점 / 출처 |
|---|---|---|
| 비트코인(BTC) | 8만4,355.90달러 (전일 대비 -0.47%), 장중 고점 8만7,219달러 | 10월 2일 기준, 블록미디어 10월 3일 05:57 보도 |
| 비트코인(BTC) | 8만6,044달러 (바이낸스 현물) | 10월 2일 오후 3시 28분, 토큰포스트 |
| 이더리움(ETH) | 2,667.59달러 (전일 대비 -1.27%) | 10월 2일 기준, 블록미디어 |
| 현물 BTC ETF 순유출 | 1억4,869만 달러 — 9거래일 연속 유입 후 첫 유출 | 9월 30일(현지시간), 토큰포스트·블루밍비트 |
| 현물 BTC ETF 순자산 | 1,079억8,165만 달러 | 9월 30일 기준, 토큰포스트 |
| 현물 BTC ETF (10월 1일) | 9,290만 달러 순유출 ↔ 1억267만 달러 순유입 — 매체 집계 상반 | 10월 1일(현지시간), 토큰포스트 2건 |
| 파생 청산 (24시간) | 전체 1억9,301만 달러 (롱 1억840만 / 숏 8,461만) | 10월 2일 11:33 기준, 블록미디어 |
10월 1일 ETF 자금 흐름은 토큰포스트 기사 두 건이 방향 자체를 반대로 보도했습니다. 10월 2일 14:04 기사는 1억267만 달러 순유입(누적 575억9,797만 달러), 같은 날 16:59 기사는 9,290만 달러 순유출로 적었습니다. 집계 제공처 차이로 보이지만 확인되지 않아 양쪽을 그대로 남깁니다. ETF 자금 흐름 수치는 집계 출처와 기준일을 함께 확인하는 편이 안전합니다.
4. 국내 독자에게 무슨 의미인가
4-1. 국내는 ‘수탁업 인가’가 아니라 ‘거래소 보관 의무’ 구조
미국의 수탁 규정 변화가 국내 제도에 그대로 이식되는 것은 아닙니다. 규율 구조 자체가 다릅니다.
미국 제안은 투자자문사·펀드가 고객 자산을 누구에게 맡겨야 하는가를 다룹니다. 반면 국내는 2024년 7월 19일 시행된 가상자산이용자보호법 체제에서 거래소(가상자산사업자)에게 직접 보관 의무를 부과합니다. ZDNet Korea 2023년 12월 11일 보도에 따르면 시행령·감독규정은 이용자 가상자산의 경제적 가치 기준 80% 이상을 콜드월렛에 보관하도록 정했고(특정금융정보법상 70%에서 상향), 사업자는 매월 가치를 산출해 이 비율을 유지해야 합니다. 예치금은 고유재산과 분리해 은행에 예치하거나 신탁합니다.
즉 국내에는 ‘적격 수탁기관’이라는 자격 범주를 두고 자문사가 그중에서 고르는 구조가 없습니다. 따라서 SEC가 자체 수탁이나 주 신탁회사를 허용하더라도 국내 거래소의 콜드월렛 비율이나 예치금 관리 의무가 바뀌지는 않습니다.
4-2. 그래도 맞닿는 지점 — 기관·법인 시장이 열릴 때 같은 질문이 돌아온다
국내에서도 디지털자산기본법 2단계 입법 논의가 진행 중입니다. 뉴시스 2026년 9월 17일 보도에 따르면 박상혁 의원(더불어민주당)은 “올 연말 정기국회와 올 연말을 넘기지 않겠다는 게 당 방침”이라고 밝혔습니다. 다만 해당 보도에서 수탁·토큰증권 등 개별 항목의 구체적 내용은 확인되지 않았으므로, 2단계 입법이 수탁업을 어떻게 다룰지는 단정하지 않겠습니다.
짚어둘 점은 질문의 구조가 같다는 것입니다. 법인·기관의 참여가 넓어지면 “그 자산을 누가, 어떤 자격으로, 어떤 내부통제 아래 보관하느냐”는 문제가 따라옵니다. 미국 제안문이 내부통제보고서·2인 공동 승인·이사회 감독을 조건으로 붙인 것은, 수탁 자격을 넓히는 대가로 운영 리스크 통제를 요구한 설계로 읽힙니다. 토큰증권 역시 보관·계좌관리 주체 문제와 닿아 있으나, 그 입법 진행 상황은 확인하지 않았으므로 더 나아가지 않겠습니다.
4-3. 개인의 ‘자가수탁’과 기관 수탁 규정은 다른 문제입니다
용어가 겹쳐 혼동하기 쉬운 지점입니다. 이번 제안의 ‘self-custody’는 투자자문사나 펀드가 타인(고객)의 자산을 직접 보관하는 행위이고, 그래서 분기별 서면 판단, 2인 공동 승인, 내부통제보고서, 이사회 감독 의무가 줄줄이 붙는 규제 행위입니다.
개인이 하드웨어 지갑에 자기 자산을 보관하는 것은 자기 재산을 자기가 관리하는 행위로, 미국 제안의 적용 대상이 아니고 국내에서도 신고·보고 의무가 없습니다. 이번 제안은 개인 지갑 보관의 안전성에 대해 아무것도 말해주지 않습니다. 두 사안은 이름만 겹칩니다.
5. 앞으로의 시나리오
규제 제안의 경로는 양방향으로 열려 있습니다. 어느 쪽도 가격을 보장하지 않습니다.
A안 — 원안 골격이 유지되는 경우. 의견수렴을 거쳐 자체 수탁 조건부 허용과 주 신탁회사 수탁 자격이 큰 틀에서 살아남는 흐름입니다. 전제는 최종 규칙 의결과 주 은행감독당국의 승인 체계 정비입니다. 수탁 역량이 아직 붙지 않은 자산까지 기관의 접근 경로가 생길 수 있습니다. 무효화 조건은 의견수렴에서 투자자 보호 후퇴 지적이 집중되거나 최종 규칙에 소송 리스크가 불거지는 경우입니다.
B안 — 조건이 강화되거나 일정이 늦어지는 경우. 크렌쇼 위원이 2025년 9월 제기한 주 신탁회사 감독 수준의 불균형 문제가 의견수렴에서 확대되면 최종 규칙의 자격 요건이 더 촘촘해지거나 적용 범위가 좁아질 수 있습니다. 또는 최종 규칙까지 수개월 이상 걸리면서 현장이 기존 no-action letter에 의존하는 상태가 이어질 수 있습니다. 무효화 조건은 위원 구성 변화나 의회 입법이 규칙제정보다 먼저 움직이는 경우입니다.
어느 경우든 지금은 “허용됐다”가 아니라 “허용을 제안했다”는 단계입니다.
자주 묻는 질문
Q. 이번 SEC 발표로 규정이 이미 바뀐 건가요?
A. 아닙니다. 2026년 10월 1일 공개된 것은 제안(proposal)입니다. 연방관보 게재 후 60일 의견수렴을 거쳐 SEC가 최종 규칙을 의결해야 효력이 생기며, 내용은 달라질 수 있습니다. 제안문에 게재일이 비어 있어 의견 마감일도 10월 3일 기준 미확정입니다.
Q. ‘자체 수탁 허용’이면 자문사가 조건 없이 직접 보관할 수 있게 되나요?
A. 아닙니다. 수탁기관 부재에 대한 분기별 서면 판단, 보관 전문성 문서화, 거래 시 2인 이상 공동 승인, 연 1회 사이버보안 점검, 내부통제보고서, 분기별 고객 계좌명세서, 주법상 금융자산 취급 합의가 모두 조건으로 붙습니다(본문 2-3 참고). 펀드는 이사회 감독이 추가됩니다.
Q. 국내 투자자에게 당장 달라지는 것이 있습니까?
A. 당장은 없습니다. 국내는 거래소에 콜드월렛 80% 이상 보관과 예치금 분리 보관 의무를 부과하는 구조이고, 미국 규정 변화가 이 의무를 바꾸지 않습니다. 영향은 미국 기관 자금의 자산 접근 범위라는 간접 경로로 보는 편이 정확합니다.
Q. 개인이 하드웨어 지갑에 직접 보관하는 것과 같은 이야기인가요?
A. 다릅니다. 이번 제안의 자체 수탁은 자문사·펀드가 고객 자산을 보관하는 규제 행위이고, 개인이 자기 자산을 보관하는 것은 제안의 적용 대상이 아닙니다.
결론: 확정된 규정이 아니라 ‘의견수렴에 들어간 설계도’입니다
이번 제안은 수십 년 된 수탁 규정을 가상자산 현실에 맞추려는 정식 규칙제정 시도이고, 자체 수탁과 주 인가 신탁회사라는 두 통로를 조건부로 여는 설계입니다. 동시에 그 조건이 가볍지 않다는 점, 표결 구성과 의견 마감일이 아직 확인되지 않았다는 점, 국내와는 규율 구조가 다르다는 점이 함께 있습니다. 지켜볼 것은 연방관보 게재일과 의견 마감일, 의견수렴에서 주 신탁회사 감독 수준이 어떻게 다뤄지는지, 최종 규칙에서 자체 수탁 조건이 완화되는지 강화되는지입니다.
최종 업데이트: 2026.10.03
참고 자료
- SEC 보도자료 2026-100 — SEC Proposal Would Address How Investment Advisers, Funds Can Custody Crypto Assets (2026.10.01 작성, 2026.10.03 확인)
- SEC 규정 제안문 원문 PDF — Release Nos. IA-7023; IC-36353, File No. S7-2026-35 (연방관보 게재일 미기재, 2026.10.03 확인)
- 폴 앳킨스 SEC 위원장 성명 — Statement on Proposal to Address Custody of Crypto Assets (2026.10.01 작성, 2026.10.03 확인)
- 헤스터 피어스 SEC 위원 성명 — Statement on Proposed Amendments to Custody Rules (2026.10.01 작성, 2026.10.03 확인)
- 캐롤라인 크렌쇼 SEC 위원 성명 — 주 신탁회사 수탁 no-action 구제에 대한 반대 의견 (2025.09.30 작성, 2026.10.03 확인)
- 블록미디어 — 美 SEC, 디지털자산 수탁 규정 전면 개정… ‘자체 수탁·신탁회사’ 허용 (2026.10.02 작성, 2026.10.03 확인)
- 파이낸셜뉴스 — SEC, 디지털자산 수탁 규정 개정 제안 (2026.10.02 작성, 2026.10.03 확인)
- 토큰포스트 — SEC, 암호자산 수탁안 마련 지시…규제 일정표에 10월 제안 목표 (2026.10.02 작성, 2026.10.03 확인)
- 코인데스크 코리아 — 美 SEC, 새 제안으로 가상자산 수탁 체계 제시 (2026.10.01 작성, 2026.10.03 확인)
- 블루밍비트 — SEC, 투자자문사·펀드 대상 가상자산 보관 규정 개선안 발표 (2026.10.01 작성, 2026.10.03 확인)
- 코인텔레그래프 코리아 — SEC, 가상자산 취급 자문사의 수탁 장벽 해소에 나서다 (2026.10.02 작성, 2026.10.03 확인)
- 블록미디어 — [뉴욕 코인시황] 고용 둔화·SEC 개편 호재에도… BTC, 8.7만 달러 찍고 반락 (2026.10.03 작성, 2026.10.03 확인)
- 블록미디어 — [파생시황] 비트코인 안착 실패시 82K… 파생시장 롱 청산 ‘초읽기’ (2026.10.02 작성, 2026.10.03 확인)
- 토큰포스트 — 비트코인 8만6044달러…ETF는 9290만달러 순유출 (2026.10.02 작성, 2026.10.03 확인)
- 토큰포스트 — 1억267만 달러 뭉칫돈…비트코인 현물 ETF 하루 만에 유입세 (2026.10.02 작성, 2026.10.03 확인)
- 토큰포스트 — 비트코인 현물 ETF 순자산 1079억8165만 달러…하루 1억4869만 달러 빠졌다 (2026.10.01 작성, 2026.10.03 확인)
- 블루밍비트(영문) — US Spot Bitcoin ETFs See $148.69 Million in Net Outflows, First Outflow in 10 Trading Days (2026.10.01 작성, 2026.10.03 확인)
- ZDNet Korea — 가상자산사업자, ‘콜드월렛’ 의무 보관 비중 상향…80% (2023.12.11 작성, 2026.10.03 확인)
- 뉴시스 — “디지털자산기본법 2단계 연내 입법 속도”(종합) (2026.09.17 작성, 2026.10.03 확인)
본 콘텐츠는 작성일 기준 공개된 자료를 정리한 일반적인 정보 제공 자료이며, 특정 가상자산의 매수·매도를 권유하거나 투자자문·투자일임을 제공하는 것이 아닙니다. 가상자산은 예금자보호법에 따른 보호 대상이 아니고 가격 변동성이 매우 크며, 원금 손실은 물론 원금 전액 손실이 발생할 수 있습니다. 거래소 해킹·전산장애·거래지원 종료·프로젝트 중단 등의 위험도 존재합니다. 본문에 인용한 SEC 제안은 의결·시행된 규정이 아니라 의견수렴 단계의 제안이며, 최종 규칙의 내용과 일정은 변경될 수 있습니다. 또한 본 글은 미신고 가상자산사업자의 이용을 권유하지 않으며, 국내 신고 사업자 목록은 금융정보분석원(KoFIU) 공지를 확인하시기 바랍니다. 투자에 대한 최종 판단과 그 결과에 따른 모든 책임은 투자자 본인에게 있으며, 작성자 및 운영자는 본 콘텐츠를 근거로 한 투자 결과에 대해 어떠한 법적 책임도 지지 않습니다.
#SEC #커스터디 #가상자산수탁 #적격수탁기관 #자체수탁 #주인가신탁회사 #투자자문사 #가상자산이용자보호법 #비트코인ETF #코인정보